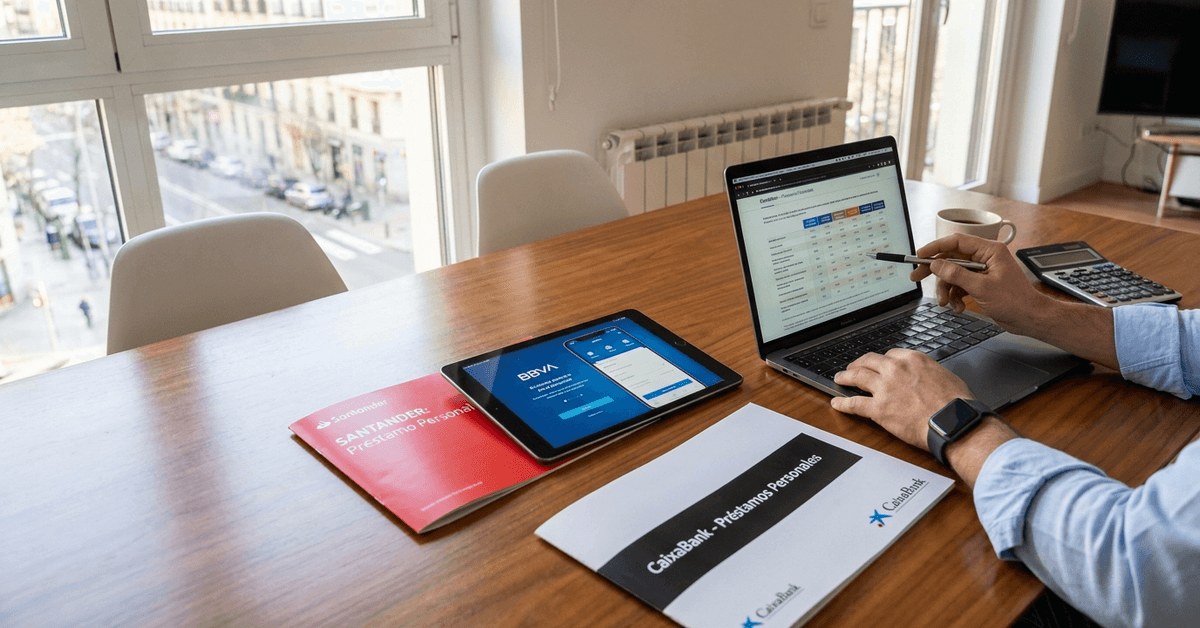
Santander te permite solicitar hasta 100.000 € en un préstamo personal en España. BBVA tiene un máximo de 75.000 €. CaixaBank llega hasta 30.000 €. Esa diferencia, por sí sola, debería cambiar cómo la mayoría de las guías plantean esta comparación.
Pero el límite del préstamo es la parte fácil. La diferencia menos evidente entre estos tres bancos está en cómo cada uno calcula tu tipo de interés en función de la nómina domiciliada, ese requisito de ingreso de salario que, casi sin que te des cuenta, determina tu TAE final antes de firmar nada.
Esta comparativa está pensada para expatriados y nuevos residentes en España que buscan su primer préstamo serio. Si el sistema bancario español aún te resulta desconocido, y las webs de los bancos solo te marean entre TIN, TAE y comisión de apertura, aquí tienes un análisis claro que pone fin a esas vueltas.
La trampa de la domiciliación de nómina que determina tu verdadero interés
En todas las comparativas de préstamos personales en España aparecen cifras desde una TAE mínima. Esos números parecen atractivos y competitivos. El truco está una línea más abajo, donde el banco detalla qué tienes que hacer para conseguir ese tipo de interés.
Los tres bancos asocian sus tipos más bajos a la domiciliación de nómina: es decir, ingresar tu salario mensual directamente en su cuenta. Si no cumples con ese requisito, el interés sube de inmediato.
Cómo el descuento por nómina de BBVA cambia las cuentas
BBVA es el más transparente en este aspecto. Su préstamo personal ofrece un 5,60% TIN (5,746% TAE) cuando la nómina se domicilia directamente en una cuenta de BBVA, según la página del simulador de préstamos de BBVA. Si no domicilias la nómina, el interés sube a 6,60% TIN (6,803% TAE).
Esa diferencia de 1% TIN en un préstamo de 30.000 € a 8 años supone varios cientos de euros más en intereses. Y el requisito de la nómina se mantiene durante toda la vida del préstamo, por lo que cambiar de banco durante la amortización puede implicar un aumento del tipo de interés.
Los préstamos de BBVA van desde 3.000 € hasta 75.000 €, con plazos de 24 a 96 meses. Las condiciones actuales se mantienen vigentes hasta el 31 de agosto de 2026, así que el momento en que solicites el préstamo puede marcar la diferencia si este tipo de interés te interesa.
El sistema de precios dual de Santander
Santander utiliza un modelo dividido que la mayoría de las guías comparativas suelen pasar por alto. Su préstamo personal online, el Préstamo Personal, ofrece un rango de NIR de 5,24% a 11,75%, que se traduce en una TAE de entre 5,36% y 13,95% según tu perfil crediticio.
El extremo más bajo de ese rango solo está disponible para clientes existentes de Santander que tengan un límite de préstamo preaprobado visible en su banca online. Los no clientes también pueden solicitarlo, pero deben acudir a una sucursal, y la comisión de apertura pasa del 0% online al 1-2% del importe del préstamo.
En un préstamo de 20.000 €, una comisión de apertura del 2% supone 400 € que se pagan de entrada, antes de que comience a generar intereses.
Creo que la oferta online con comisión 0% de Santander es una de las mejores formas de entrada entre las tres, pero la barrera de acceso es alta: si la preaprobación no aparece en tu panel digital, el proceso en sucursal es prácticamente otro producto distinto.
Tope más bajo y rango de intereses más alto de CaixaBank
CaixaBank parece accesible a primera vista. Su experiencia digital a través de la app imaginBank es ágil, y la solicitud de préstamo se realiza 100% online.
Pero luego llegan los números. El préstamo personal máximo es de 30.000 €, a devolver en un plazo máximo de 72 meses (6 años). Y el rango de TAE publicado va desde el 8,35% hasta el 16,99%, según las comparativas de tasas de terceros actuales.
Por qué la etiqueta de "competitiva" en la tasa de CaixaBank necesita contexto
Reseñas más antiguas y la propia publicidad de CaixaBank mencionan tasas iniciales alrededor del 3,97% TAE para categorías de compra específicas, como coches eficientes energéticamente. Para un préstamo personal estándar de 8.000 € a 72 meses con un 12,57% TAE, el importe total a devolver asciende a 11.230 €.
Eso supone 3.230 € solo en intereses. Si comparas esa proporción de coste con el 5,746% TAE que ofrece BBVA para la misma cantidad y plazo, la diferencia es notable. CaixaBank cuenta con la red de sucursales más grande de España, con más de 5.300 oficinas y aproximadamente 15,8 millones de clientes.
Yo elegiría CaixaBank para la operativa diaria, pero lo descartaría para un préstamo personal superior a 15.000 €, ya que el tope de tipo del 16,99% TAE es casi el doble de lo que Santander o BBVA cobran a prestatarios similares.
Términos de Préstamos Comparados: Santander, BBVA, CaixaBank
Los tres bancos difieren en casi todas las variables que determinan el coste total de devolución. Verlos uno al lado del otro aclara la situación rápidamente.
| Característica | Santander | BBVA | CaixaBank |
|---|---|---|---|
| Importe máximo del préstamo | 100.000 € | 75.000 € | 30.000 € |
| Rango TAE | 5,36% a 13,95% | 5,746% a 6,803% | 8,35% a 16,99% |
| Plazo máximo de devolución | 7-8 años | 8 años (96 meses) | 6 años (72 meses) |
| Comisión de apertura | 0% online / 1-2% en sucursal | Depende del producto | 0% en algunos productos |
| Comisión por amortización anticipada | 1% (>1 año) / 0,5% (≤1 año) | 1% (>1 año) / 0,5% (≤1 año) | Según condiciones del contrato |
| Descuento por domiciliar nómina | Sí, depende del perfil | Reducción del 1% en el TIN | Tipo bonificado disponible |
La banda TAE de BBVA es la más estrecha, lo que significa que hay menos incertidumbre sobre la tasa que obtendrá el solicitante.
Comisiones por Amortización Anticipada que la Mayoría Pasa por Alto
Tanto Santander como BBVA aplican las mismas penalizaciones por amortización anticipada, reguladas por la ley española de crédito al consumo: 1% del capital reembolsado si queda más de un año de préstamo, o 0,5% si el plazo restante es inferior a un año.
Esto genera un incentivo curioso. Cancelar anticipadamente un préstamo de 40.000 € en Santander dos años antes supone una penalización de 400 €.
Si se cancela con once meses por delante, la penalización baja a 200 €. Si tienes pensado liquidar el préstamo antes de tiempo, conviene hacer bien los cálculos antes de decidir entre un plazo de 5 o 7 años.
Tres aspectos clave que debes revisar antes de firmar cualquiera de estos préstamos:
- El porcentaje exacto de la comisión de apertura que aparece en tu contrato personal, no el dato promocional de la web
- El cálculo de la penalización por cancelación anticipada según el horizonte de pago que tengas previsto
- La cláusula de vinculación de seguros, ya que los tres bancos pueden reducir el TIN si añades un seguro de protección de pagos, lo que puede aumentar el coste total por las primas de seguro
En CaixaBank, las condiciones de amortización anticipada se fijan de forma individual en cada contrato, por lo que es imprescindible pedir el porcentaje exacto durante el proceso de solicitud. No des por hecho que será igual que en los otros dos bancos.
Un detalle del que se habla poco: el derecho de desistimiento de 14 días aplica en los tres bancos.
Tras firmar el contrato, puedes anularlo en un plazo de 14 días naturales pagando solo los intereses generados en ese periodo y recibiendo el reembolso íntegro de la comisión de apertura.
BBVA lo explica claramente en su página de préstamos personales. Santander y CaixaBank cumplen exactamente con el mismo requisito legal.
¿Qué préstamo bancario es mejor para ti?
La opción adecuada depende de cuánto necesitas financiar y de cuán sólida sea tu relación actual con el banco.
El punto fuerte de Santander
Santander es ideal para quienes necesitan 50.000 € o más y ya tienen una cuenta activa en Santander con domiciliación de nómina.
Su canal online preaprobado, con 0% de comisión de apertura y una TAE inicial del 5,36%, es difícil de igualar. Los que no tengan una cuenta en Santander acceden a un producto fundamentalmente distinto, disponible únicamente a través de la oficina.
El punto fuerte de BBVA
BBVA está enfocado en prestatarios de rango medio, entre 10.000 € y 50.000 €, que buscan precios predecibles y un proceso digital ágil.
La estructura de bonificación por nómina es transparente, el rango de TAE es ajustado y los fondos pueden estar disponibles en 48 horas para clientes existentes.
La ventana limitada de CaixaBank
CaixaBank solo resulta recomendable para préstamos pequeños y a corto plazo, inferiores a 15.000 €, cuando el solicitante ya es cliente y puede acceder a una tarifa bonificada. Para importes mayores o plazos más largos, el tope máximo de la tasa y el límite inferior hacen que el coste total supere al de la competencia.
Preguntas frecuentes sobre préstamos personales en España
Estas son las dudas más comunes que tienen tanto residentes como extranjeros al comparar préstamos personales en bancos españoles.
- P: ¿Pueden los no residentes obtener un préstamo personal en Santander, BBVA o CaixaBank?
Los no residentes se enfrentan a requisitos más estrictos en los tres bancos. Contar con un NIE válido, demostrar ingresos (en España o en el extranjero) y tener historial como cliente mejoran las posibilidades de aprobación. BBVA y Santander suelen ser más flexibles con los no residentes que CaixaBank. - P: ¿Domiciliar mi nómina me obliga a permanecer en el banco durante todo el plazo del préstamo?
Técnicamente, cambiar la domiciliación de la nómina no rompe el contrato del préstamo. Sin embargo, puede activar el tipo de interés no bonificado, lo que incrementaría tu cuota mensual. Revisa si el cambio de tipo es automático o si requiere firmar una modificación del contrato. - P: ¿Se pueden negociar los tipos de interés de los préstamos personales en España?
Las tasas anunciadas suelen ser un punto de partida. Los solicitantes con buen perfil crediticio, productos contratados en el banco y cantidades más altas a veces consiguen ofertas personalizadas por debajo del TAE publicado. Preguntar por la oferta personalizada durante la solicitud puede valer la pena.
Conclusión
Los préstamos personales en España se dividen claramente entre quienes ya tienen relación con su banco y quienes parten de cero. Santander premia la fidelidad con el mayor límite de financiación y la TAE de entrada más baja para clientes preaprobados.
BBVA ofrece la estructura de intereses más clara y un rango de TAE muy ajustado para necesidades de importe medio. CaixaBank es una opción para préstamos pequeños y rápidos, pero se queda corta tanto en tasas como en capacidad para importes superiores a 15.000 €.