Un préstamo personal de Mizuho Bank en España suena bastante sencillo. Si buscas esa frase, encontrarás decenas de guías que te hablan de los requisitos, las tasas de interés y los pasos para solicitarlo.
Sin embargo, la sucursal de Madrid opera bajo Mizuho Bank Europe N.V. y solo ofrece servicios bancarios para empresas. En el propio sitio global de Mizuho, hay una advertencia sobre comunicaciones fraudulentas que simulan ofrecer servicios a particulares fuera de Japón.
Esta guía está pensada para expatriados y residentes legales en España que comparan opciones de financiación, especialmente aquellos que se inclinan por bancos internacionales en lugar de los nacionales.
La sucursal de Mizuho en Madrid y a qué se dedica
Muchas guías sobre préstamos personales presentan a Mizuho Bank en España como si fuera un banco minorista. Sin embargo, esa visión no refleja la verdadera estructura con la que opera el banco en Europa.
Mizuho Bank Europe N.V. está constituido en los Países Bajos y supervisado por De Nederlandsche Bank. La oficina de Madrid es una sucursal de esa entidad neerlandesa, registrada en España bajo el código bancario nacional 1559 en el Banco de España.
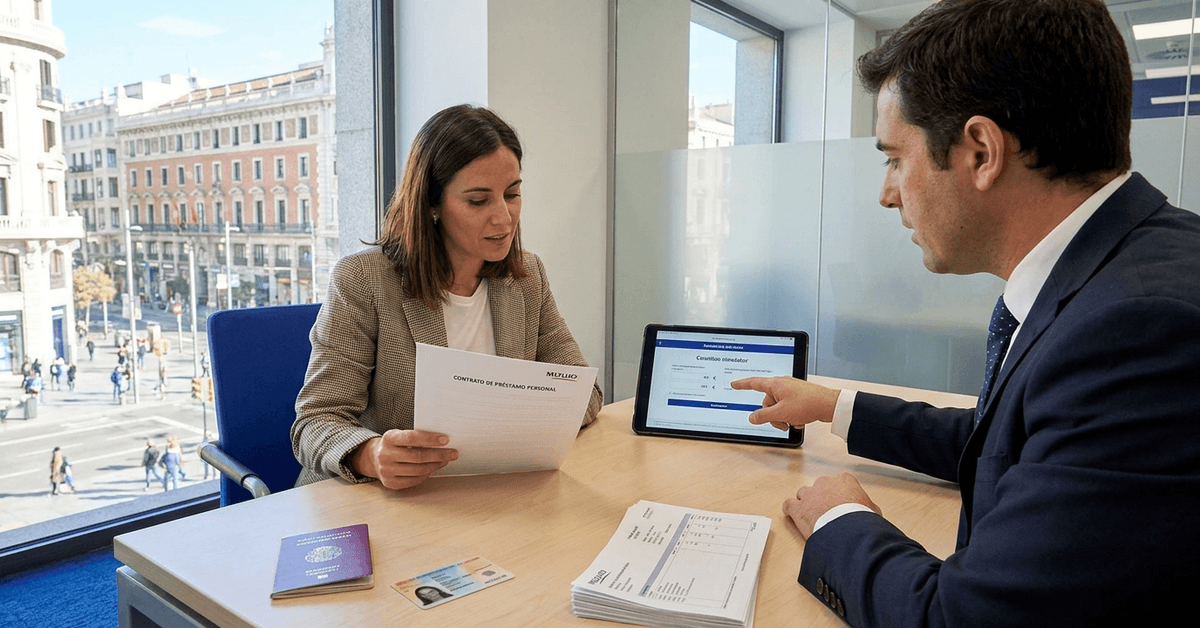
La sucursal cuenta con un pequeño equipo y se especializa en financiación corporativa, préstamos sindicados y financiación de proyectos para clientes institucionales.
Advertencia de Mizuho sobre servicios a consumidores en EMEA
El sitio global del Banco Mizuho publica una declaración directa sobre este tema. El banco afirma que no ofrece servicios a inversores minoristas en la región EMEA ni en ningún lugar fuera de Japón.
Esta advertencia existe debido a estafas de ingeniería social en las que individuos se hacen pasar por representantes de Mizuho para engañar a consumidores. Creo que la confusión sobre los préstamos personales de Mizuho en España proviene de los sitios agregadores que muestran a cualquier banco con sucursal en España como posible prestamista.
Mizuho tiene más de 100 oficinas fuera de Japón, pero todas ellas se dedican exclusivamente a la banca corporativa y de inversión. La división de banca minorista opera únicamente en Japón, donde cuenta con más de 505 sucursales.
Por qué las búsquedas de bancos internacionales pueden ser engañosas
Me gustaría cuestionar el consejo habitual de buscar bancos internacionales para solicitar préstamos personales en España. Se suele asumir que un nombre global implica mejores condiciones o mayor flexibilidad.
Pero las tasas de interés más bajas para préstamos personales en España actualmente, agosto de 2026, las ofrecen entidades online nacionales y plataformas fintech. Bankintercard parte desde un 4,54% TAE. El Préstamo Naranja de ING se sitúa en un 5,49% TIN. BBVA cobra un 5,6% TIN por su préstamo online inmediato.
Un megabanco japonés con 1,9 billones de euros en activos globales no lo convierte en un competidor en préstamos al consumo en España. Su tamaño y reputación en financiación corporativa no tienen ninguna relación con las condiciones de los préstamos personales.
Cómo funcionan los préstamos personales en España en 2026
El mercado de préstamos en España maneja dos tipos de interés que suelen confundir a casi todos los que no crecieron aquí. Si te equivocas con esto, el coste de un préstamo puede variar en cientos de euros.
TIN vs. TAE: Los únicos números que importan
Un préstamo con un 4,45% de TIN puede llegar a tener un 5,75% de TAE una vez que se añaden las comisiones y gastos. Esa diferencia es el coste real del préstamo, y puede variar mucho entre entidades.
- TIN (Tipo de Interés Nominal) es el porcentaje puro que el banco cobra sobre el saldo pendiente. No incluye comisiones, gastos ni la periodicidad de los pagos.
- TAE (Tasa Anual Equivalente) incorpora el TIN, las comisiones de apertura, los gastos de gestión y la frecuencia de las cuotas. La TAE es la cifra clave para comparar ofertas.
Actualmente, la mejor TAE para préstamos personales en España parte de un 4,54% ofrecido por la financiera de consumo Bankintercard, mientras que los tipos competitivos de Santander comienzan en un 5,24% TIN.
Importes y Plazos de Devolución Típicos para Préstamos
Los préstamos personales en España suelen manejar rangos similares, según la entidad:
- Importes desde 1.000 € hasta 75.000 € según el prestamista (Cetelem, que pertenece a BNP Paribas, llega hasta 75.000 €)
- Plazos de devolución entre 12 y 60 meses en la mayoría de prestamistas online, aunque algunos bancos ofrecen hasta 8 años
- Comisiones de apertura desde el 0% (en entidades online como Bankintercard) hasta el 2% o más en bancos tradicionales
Esa diferencia de comisión en un préstamo de 20.000 € puede suponer 400 € extra que pagas antes de que empiecen a contar los intereses. Antes de comparar el TIN o la TAE, es clave revisar si la entidad cobra una comisión de apertura.
El sistema de verificación de crédito en España: ASNEF y CIRBE
Si estás acostumbrado a los puntajes FICO o a los sistemas de calificación crediticia de Estados Unidos o Reino Unido, el sistema español te resultará diferente. En España, no existe un puntaje numérico de crédito para las personas.
Qué información recogen ASNEF y CIRBE
Si tu nombre no aparece en ASNEF y tu informe CIRBE está limpio, partes de una posición neutral.
Contar con 20 años de historial impecable de pagos en Alemania o Japón no te da ninguna ventaja frente a alguien que nunca ha pedido un euro prestado. Todos los solicitantes sin registros negativos comienzan desde el mismo punto.
- CIRBE (Central de Información de Riesgos del Banco de España) está gestionada por el banco central y recoge todos los préstamos pendientes superiores a 6.000 € en cualquier entidad financiera.
- ASNEF está gestionada por Equifax España y solo registra impagos. Lo mismo ocurre con BADEXCUG, gestionada por Experian España. Ninguna de ellas registra pagos puntuales ni asigna una puntuación.
Cómo comprobar antes de solicitar
Solicitar varios préstamos en poco tiempo genera múltiples consultas en CIRBE, y los prestamistas españoles interpretan ese patrón como una señal de que tienes problemas financieros. Dejar pasar un tiempo entre cada solicitud es mucho más importante de lo que la mayoría de las guías indican.
- Revisa tu informe CIRBE gratuitamente a través del portal del Banco de España en clientebancario.bde.es
- Solicita tus datos ASNEF a través del portal de acceso de Equifax España
- Consulta los registros de BADEXCUG a través de Experian España
- Resuelve cualquier incidencia o dato incorrecto antes de presentar una sola solicitud de préstamo
Una factura impagada de telecomunicaciones de hace tres años puede hacer que aparezcas en ASNEF y bloquear la aprobación de un préstamo de 30.000 €. Esa factura puede ser solo de 47 €.
Esa desproporción entre la cantidad de la deuda y la gravedad de la consecuencia fue algo que me sorprendió al consultar la guía de crédito para España de Expatica.
Comparativa de Prestamistas Reales para Préstamos Personales en España
Como Mizuho queda descartado para financiación al consumo, la comparación práctica se centra en bancos y entidades fintech que atienden a particulares.
| Prestamista | TAE (desde) | Importe Máximo | Comisión de Apertura | Proceso |
|---|---|---|---|---|
| Bankintercard | 4,54% | Variable | 0% online | 100% online |
| Cofidis | 5,99% | 30.000 € | 0% | Respuesta en minutos |
| ING (Préstamo Naranja) | 5,63% | 40.000 € | 0% | Online, sólo clientes |
| BBVA | 5,75% | 75.000 € | Variable | Online, opción sin papeles |
| Cetelem (BNP Paribas) | Competitiva | 75.000 € | Variable | 100% online |
El tipo más bajo en apariencia no siempre será el más barato según tu perfil. Las cifras TAE indicadas como "desde" representan las ofertas mínimas para perfiles de solvencia excelente.
El mismo prestamista puede ofrecer una TAE del 13,69% a otro solicitante, dependiendo del importe, el plazo y la solvencia de quien lo solicita.
Qué descalifica una solicitud
Los prestamistas realizan comprobaciones en ASNEF y CIRBE como procedimiento estándar. Además de eso, los motivos más habituales de rechazo son:
- Ratio de endeudamiento superior al 35% de los ingresos netos mensuales (incluyendo todas las deudas y el nuevo préstamo)
- Ingresos irregulares detectados en los extractos bancarios
- Operaciones de apuestas detectadas en los últimos 6 meses de movimientos
- Contratos laborales con una duración inferior al plazo de devolución del préstamo
- Solicitudes enviadas a varios prestamistas en pocas semanas
Este último punto suele tomar por sorpresa a muchos. Solicitar a cuatro bancos en una misma semana para "comparar ofertas" puede activar una alerta en CIRBE que hará que la quinta solicitud sea más difícil, no más fácil.
Preguntas frecuentes sobre los préstamos personales de Mizuho Bank en España
Estas son las dudas más habituales sobre este tema, con respuestas que aclaran las cuestiones que no se trataron en los apartados anteriores.
- P: ¿Mizuho Bank ofrece préstamos personales a particulares en España?
No. La sucursal de Mizuho en Madrid solo gestiona banca corporativa y de inversión. El sitio global del banco indica claramente que no presta servicios de banca minorista en la región EMEA. Cualquier comunicación que ofrezca préstamos personales de Mizuho fuera de Japón debe considerarse sospechosa. - P: ¿Puedo obtener un préstamo personal en España siendo extranjero o expatriado?
Los residentes legales con NIE (Número de Identidad de Extranjero) y un ingreso estable pueden solicitar préstamos en la mayoría de entidades españolas. El principal reto es generar un historial crediticio local, ya que los pagos puntuales en el extranjero no se reflejan en los registros de CIRBE o ASNEF. - P: ¿Cuál es el préstamo personal más barato disponible en España en 2026?
Bankintercard ofrece actualmente la TAE de entrada más baja, con un 4,54%. Cofidis le sigue con una TAE del 5,99% y aprobación rápida online. Ambos no requieren cambio de banco y ninguno cobra comisión de apertura en solicitudes online.
Conclusión
Mizuho Bank es una institución financiera global de primer nivel, pero su presencia en España no incluye la oferta de préstamos personales para particulares. Saber esto ahorra tiempo que, de otro modo, se perdería en una solicitud que no puede prosperar.
El mercado español de préstamos personales cuenta con alternativas competitivas de entidades nacionales, y la verdadera diferencia en el ahorro está en comparar la TAE.
Consultar ASNEF y CIRBE antes de solicitar un préstamo, incluso a un solo banco, es el paso más importante para evitar una denegación inesperada.